Relevé d’information assurance auto : comment l’obtenir et le lire
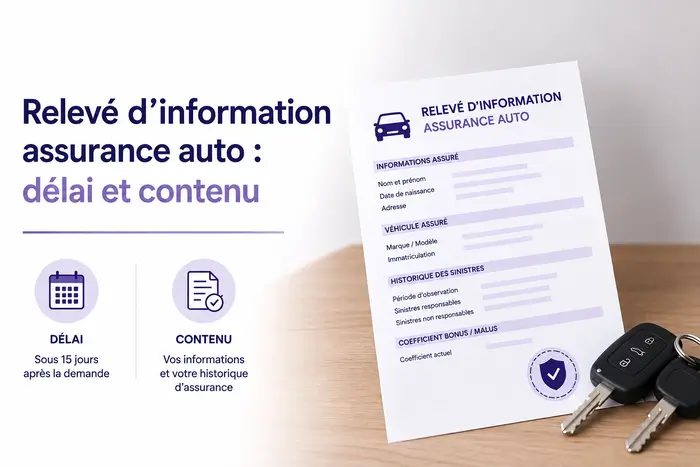
Le relevé d'information assurance auto retrace vos sinistres et votre CRM sur 5 ans. Délai légal, nouveau modèle 2025, recours…
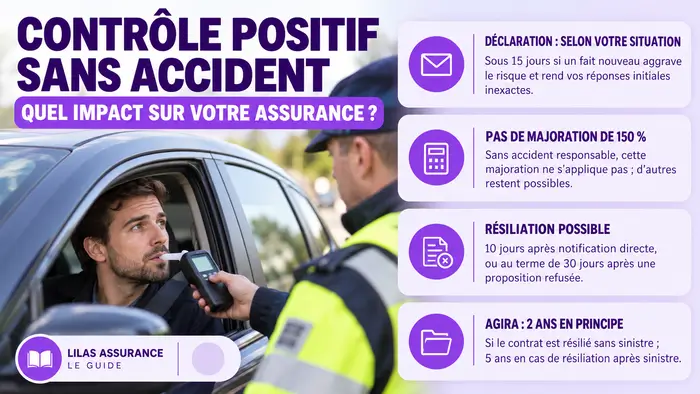
Un contrôle positif seul ne suffit pas à déclencher la majoration de 150 % : celle-ci vise l’assuré responsable d’un accident et reconnu en état d’imprégnation alcoolique au moment des faits.
La majoration prime assurance alcoolémie de 150 % prévue par le Code des assurances est un plafond, et non une hausse automatique. Pour cette majoration précise, deux éléments doivent être réunis : votre responsabilité dans un accident et la constatation d’un état d’imprégnation alcoolique au moment de cet accident.
Un contrôle positif sans accident, ou un accident dont vous n’êtes pas responsable, ne déclenche pas cette majoration de 150 %. D’autres conséquences restent toutefois possibles : une suspension ou une annulation du permis peut notamment ouvrir droit à une majoration distincte, selon les conditions prévues par le Code des assurances.
L’essentiel en 30 secondes
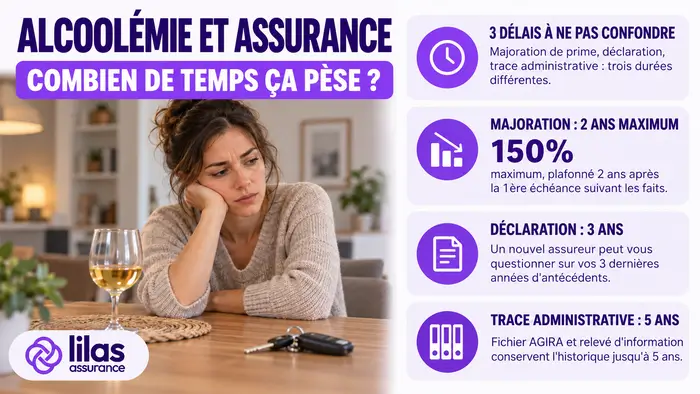
L’article A121-1-2 du Code des assurances plafonne à 150 % la majoration applicable à l’assuré responsable d’un accident et reconnu en état d’imprégnation alcoolique au moment de celui-ci. Cette majoration est calculée sur la prime de référence, avant la surprime et l’application du bonus-malus. Elle ne peut plus être exigée au-delà des deux années suivant la première échéance annuelle postérieure à l’accident. Le cumul des majorations prévues par cet article est plafonné à 400 % de la prime de référence, sous réserve de ses règles particulières de cumul.
Lilas Assurance, courtier immatriculé à l’ORIAS sous le n° 21 000 350, peut étudier votre profil et vous proposer un devis tenant compte de vos antécédents.
L’article A121-1-2 du Code des assurances précise que la majoration liée à l’alcoolémie se calcule sur la prime de référence, et non sur la cotisation finale que vous payez après application du bonus-malus.
Prime de référence
La base de calcul définie par le Code des assurances, avant application du bonus-malus et des surprimes ou réductions prévues par les textes.
Cotisation après ajustements
La prime de référence est ensuite modifiée selon les éléments applicables à votre contrat, notamment le bonus-malus. La majoration liée à l’alcoolémie, plafonnée à 150 % de la prime de référence, peut s’y ajouter si ses conditions sont réunies.
Ainsi, deux conducteurs ayant le même coefficient bonus-malus peuvent supporter des majorations en euros différentes si leurs primes de référence ne sont pas identiques.
La majoration liée à l’alcoolémie, plafonnée à 150 % par l’article A121-1-2 du Code des assurances, vise une situation précise :
Un accident
Un simple contrôle routier positif, sans accident, ne suffit pas à déclencher cette majoration.
Une responsabilité dans l’accident
Vous devez être reconnu responsable de l’accident. Votre seule présence sur les lieux ne suffit pas.
Une imprégnation alcoolique au moment de l’accident
Cet état doit être constaté pour l’accident concerné, et non déduit d’un contrôle effectué à une autre occasion.
Erreur fréquente : croire qu’un contrôle positif sans accident entraîne automatiquement une majoration de 150 %. Ce n’est pas le cas. Une suspension ou une annulation du permis peut toutefois donner lieu à une autre majoration prévue par le Code des assurances, même sans accident.
Pour visualiser l’impact possible, prenons un exemple simplifié dans lequel l’assureur applique la majoration maximale prévue par l’article A121-1-2 du Code des assurances :
Prime de référence
800 € par an, avant application du bonus-malus.
Majoration alcoolémie au taux maximal
150 % de 800 €, soit 1 200 € de majoration.
Résultat dans cet exemple
800 € + 1 200 € = 2 000 €, avant prise en compte du bonus-malus et des autres ajustements éventuellement applicables.
Ce chiffrage est indicatif : la majoration de 150 % est un plafond, et non un taux systématique. Le montant effectivement demandé dépend notamment de votre prime de référence, de votre bonus-malus et de votre contrat.
La majoration liée à l’alcoolémie peut se cumuler avec d’autres majorations prévues par l’article A121-1-2 du Code des assurances, sous réserve des règles propres à certains cumuls :
Délit de fuite après accident
Une majoration pouvant atteindre 100 % de la prime de référence est prévue si l’assuré est coupable de délit de fuite.
Omission lors de la souscription
Une majoration pouvant atteindre 100 % est prévue si l’assuré n’a pas déclaré une circonstance aggravante visée par l’article ou un sinistre dont il était responsable au cours des trois années précédant la souscription.
Plafond du cumul
Le total des majorations prévues par cet article ne peut pas dépasser 400 % de la prime de référence. Une règle particulière limite aussi le cumul lié à certaines suspensions ou annulations du permis consécutives à l’alcoolémie ou à un délit de fuite.
Selon l’article A121-1-2 du Code des assurances, la majoration liée à l’accident sous alcoolémie ne peut plus être exigée au-delà des deux années suivant la première échéance annuelle postérieure à l’accident. Le point de départ n’est donc pas la date de l’accident lui-même.
Exemple
Accident le 10 mars, échéance annuelle du contrat le 1er juillet : la première échéance annuelle postérieure à l’accident est le 1er juillet. La majoration liée à cet accident ne peut plus être exigée au-delà du 1er juillet, deux ans plus tard.
Fin de cette majoration
Passé ce délai, l’assureur ne peut plus réclamer la majoration fondée sur cet accident. Une nouvelle circonstance aggravante peut donner lieu à une majoration distincte, avec son propre délai ; elle ne prolonge pas automatiquement la première.
Pour une vue d’ensemble des autres délais liés à un épisode d’alcoolémie, consultez notre article assurance alcool : combien de temps les conséquences peuvent-elles durer ?.
Une majoration de 150 % chez votre assureur actuel ne signifie pas que vous obtiendrez nécessairement un tarif moins élevé ailleurs. La prime de référence, les garanties proposées et les conditions du contrat peuvent varier d’un assureur à l’autre. Pour évaluer une autre offre, comparez la cotisation totale, les garanties et les exclusions, et pas seulement le taux de majoration.
Vous pouvez demander un devis à Lilas Assurance en précisant votre situation et vos antécédents, afin d’examiner la proposition qui vous sera faite.
du lundi au samedi, de 9h00 à 19h00