Relevé d’information assurance auto : comment l’obtenir et le lire
Le relevé d'information assurance auto retrace vos sinistres et votre CRM sur 5 ans. Délai légal, nouveau modèle 2025, recours…
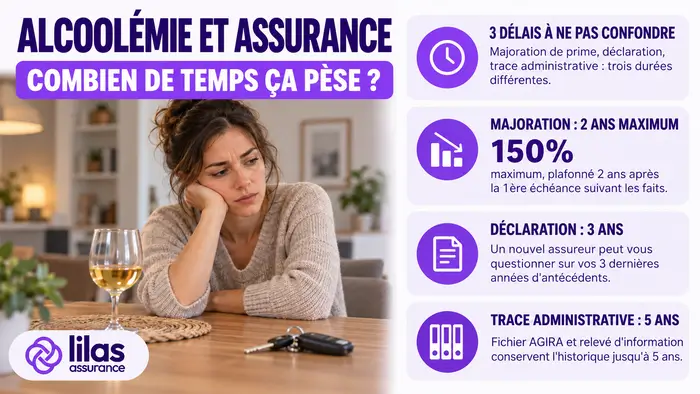
Il n’y a pas un seul délai, mais trois horloges différentes qui tournent en même temps.
Assurance alcool combien de temps : la réponse dépend de ce que vous regardez. La majoration de prime est plafonnée à 2 ans. Un nouvel assureur peut vous questionner sur vos 3 dernières années d’antécédents. Le fichier AGIRA et votre relevé d’information conservent la trace jusqu’à 5 ans.
Trois durées, trois textes différents, et une confusion fréquente qui mélange tout.
L’essentiel en 30 secondes
La majoration de prime pour alcoolémie, jusqu’à 150 % (art. A121-1-2 du Code des assurances), ne peut être exigée au-delà de 2 ans après la première échéance annuelle suivant les faits. Un nouvel assureur peut vous interroger sur vos 3 dernières années de sinistres et d’antécédents. Le fichier AGIRA et votre relevé d’information conservent la trace de l’épisode jusqu’à 5 ans en cas de résiliation liée à un sinistre.
Lilas Assurance, courtier ORIAS n° 21 000 350, étudie les dossiers des conducteurs avec un antécédent d’alcoolémie, y compris en cours de majoration.
Avant de détailler chaque délai, voici la vue d’ensemble qui évite de les confondre :
2 ans — la majoration de prime
Le surcoût appliqué à votre cotisation, plafonné dans le temps par la loi.
3 ans — la déclaration au nouvel assureur
La période sur laquelle un assureur peut légitimement vous questionner à la souscription.
5 ans — la trace administrative
La durée de conservation au fichier AGIRA et sur votre relevé d’information, si une résiliation a suivi un sinistre.
Ces trois durées ne s’additionnent pas et ne se remplacent pas : elles coexistent, chacune avec sa propre règle.
La majoration pour alcoolémie est encadrée par l’article A121-1-2 du Code des assurances. Beaucoup de sites citent encore l’article A335-9-2, qui portait cette même règle avant d’être abrogé le 1er janvier 2016 : le fond n’a pas changé, seule la numérotation a été mise à jour.
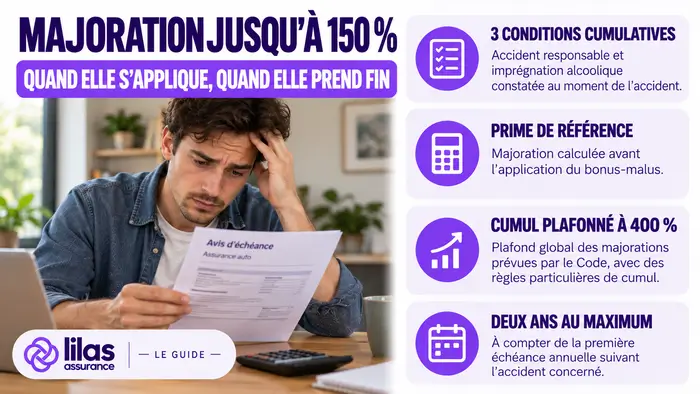
150 % maximum
Pour un assuré responsable d’un accident en état d’imprégnation alcoolique, seule infraction retenue.
Jusqu’à 400 % cumulé
Si l’alcoolémie se combine à d’autres majorations prévues par l’article A121-1-2, par exemple un délit de fuite, une suspension du permis ou plusieurs sinistres responsables au cours de l’année.
2 ans maximum
Chaque majoration tombe au plus tard 2 ans après la première échéance annuelle suivant la date des faits.
Erreur fréquente : compter 2 ans à partir de la date de l’accident lui-même. Le délai part de la première échéance annuelle qui suit les faits, pas de l’incident en lui-même, ce qui peut repousser la fin de la majoration de plusieurs mois selon la date de votre contrat.
Au-delà de la prime, l’épisode laisse une trace administrative plus durable, consultée par tout nouvel assureur :
Relevé d’information
Détaille vos sinistres des 5 dernières années, avec leur part de responsabilité. Consultez notre article sur le relevé d’information pour le décrypter.
Fichier AGIRA
Si l’assureur résilie le contrat après un sinistre lié à l’alcoolémie, l’inscription au fichier AGIRA est conservée pendant 5 ans à compter de la résiliation. fichier AGIRA.
À retenir : cette durée de 5 ans est la plus longue des trois, et c’est souvent elle qui explique pourquoi un dossier reste difficile à placer en direct, bien après la fin de la majoration de prime.
À la souscription d’un nouveau contrat, l’assureur vous interroge généralement sur vos antécédents des 3 dernières années. Omettre un épisode d’alcoolémie dans cette fenêtre expose à une majoration supplémentaire de 100 %, prévue par ce même article A121-1-2, pour non-déclaration.
Passé ce délai de 3 ans, l’épisode ne figure plus dans le périmètre de déclaration standard, même s’il peut rester visible dans l’historique de sinistralité selon les données que l’assureur consulte.
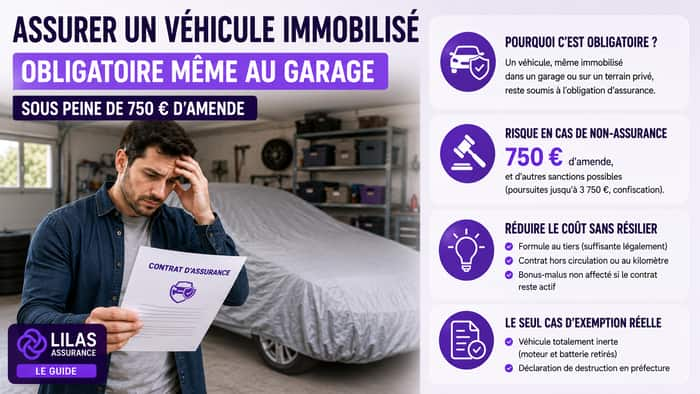
L’obligation disparaît uniquement quand le véhicule perd sa qualification légale de « véhicule terrestre à moteur » :
À retenir : il faut que le véhicule cesse d’être un véhicule automoteur destiné à circuler, c’est-à-dire qu’il ne puisse plus être actionné par une force mécanique ; le retrait du moteur est l’exemple le plus clair, mais il ne s’agit pas d’une liste légale de conditions cumulatives. pour ne plus entrer dans le champ de l’article L211-1. Une simple panne, même longue, ne suffit pas : le véhicule reste juridiquement un véhicule à moteur tant qu’il conserve sa capacité mécanique à fonctionner.
Pour un véhicule laissé à l’abandon sur la voie publique, la mise en fourrière pour stationnement abusif reste possible indépendamment de la question de l’assurance.
Rester chez le même assureur avec une majoration de 150 % n’est pas toujours la seule option. Lilas Assurance étudie les dossiers avec antécédent d’alcoolémie et peut proposer un tarif construit sur votre profil réel, pas uniquement sur une pénalité automatique.
Si votre épisode d’alcoolémie s’est accompagné d’une suspension de permis, la question se double souvent d’une autre : comment rester assuré pendant cette période. Notre article sur l’assurance pendant une suspension de permis fait le point.
du lundi au samedi, de 9h00 à 19h00