Logo Lilasassurance Logo Lilasassurance

Contrôle alcoolémie sans accident assurance : quelles conséquences après un contrôle positif ?

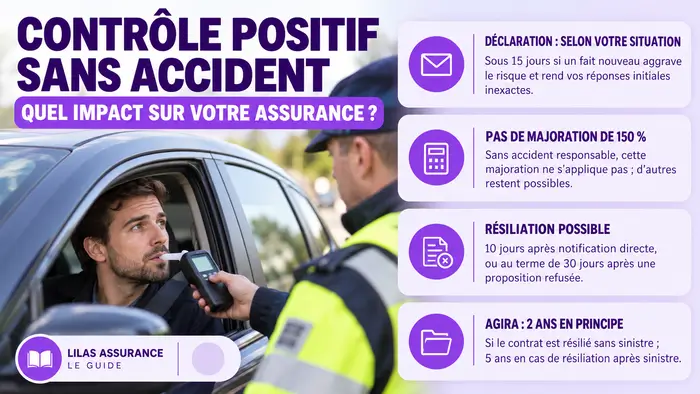
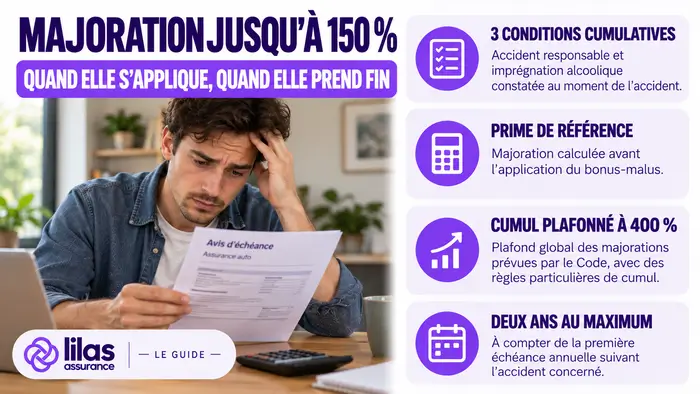
Un contrôle d’alcoolémie positif sans accident ne déclenche pas, à lui seul, la majoration de 150 % réservée à l’assuré responsable d’un accident et reconnu en état d’imprégnation alcoolique au moment de celui-ci. En revanche, une suspension ou une annulation du permis peut ouvrir droit à une autre majoration, selon les conditions prévues par l’article A121-1-2 du Code des assurances.

Faut-il prévenir votre assureur ? Vérifiez les réponses que vous avez données lors de la souscription et les documents de votre contrat. Si une circonstance nouvelle aggrave le risque ou en crée un nouveau et rend de ce fait ces réponses inexactes ou caduques, l’article L113-2 du Code des assurances prévoit une déclaration dans les 15 jours suivant le moment où vous en avez connaissance. Cette obligation ne découle pas automatiquement du seul résultat positif d’un contrôle.

L’essentiel en 30 secondes

Sans accident responsable, pas de majoration spécifique de 150 % pour alcoolémie. Une suspension ou une annulation du permis peut toutefois entraîner une autre majoration réglementée. Si un changement de situation doit être déclaré, l’assureur peut, en cas d’aggravation du risque, proposer une nouvelle prime ou résilier le contrat selon les modalités de l’article L113-4 du Code des assurances. Une omission intentionnelle peut entraîner la nullité du contrat dans les conditions de l’article L113-8 du Code des assurances ; une omission dont la mauvaise foi n’est pas établie n’entraîne pas cette nullité.

Appeler le 01 75 43 33 43

Lilas Assurance, courtier immatriculé à l’ORIAS sous le n° 21 000 350, peut étudier votre situation pour vous proposer un devis d’assurance auto adapté à votre profil.

Qu'est-ce qui compte comme aggravation du risque, ici

Un contrôle d’alcoolémie positif sans accident ne constitue pas automatiquement une circonstance à déclarer à votre assureur. L’obligation dépend notamment des réponses que vous avez données lors de la souscription : selon l’article L113-2 du Code des assurances, une circonstance nouvelle doit être déclarée si elle aggrave le risque ou en crée un nouveau et rend de ce fait ces réponses inexactes ou caduques.

Contrôle positif sans suspension
Vérifiez les questions posées à la souscription et les documents du contrat. Le seul résultat positif ne permet pas d’affirmer que la déclaration est obligatoire dans tous les cas.

Suspension du permis
Si le contrôle entraîne une suspension administrative ou judiciaire, informez votre assureur dans les 15 jours suivant sa notification, par lettre recommandée ou envoi recommandé électronique.

Pour savoir quoi signaler, relisez le questionnaire rempli à la souscription et la rubrique « déclarations en cours de contrat » de vos documents d’assurance. En cas de doute sur un changement de situation, demandez une réponse écrite à votre assureur.

Votre obligation : déclarer sous 15 jours

L’article L113-2 du Code des assurances prévoit un délai de 15 jours pour déclarer une circonstance nouvelle qui aggrave le risque ou en crée un nouveau et rend de ce fait inexactes ou caduques les réponses données à l’assureur. Ce délai court à partir du moment où vous avez connaissance de cette circonstance. La déclaration se fait par lettre recommandée ou par envoi recommandé électronique.

Erreur fréquente : penser que l’absence d’accident signifie qu’il n’y a jamais rien à déclarer. Une circonstance nouvelle répondant aux conditions ci-dessus doit être signalée, même sans sinistre ; en revanche, un contrôle positif isolé ne crée pas automatiquement cette obligation dans tous les contrats. Si une omission intentionnelle modifie l’appréciation du risque par l’assureur, elle peut entraîner la nullité du contrat dans les conditions de l’article L113-8 du Code des assurances. Une omission dont la mauvaise foi n’est pas établie n’entraîne pas cette nullité, conformément à l’article L113-9 du Code des assurances.

Ce que l'assureur peut faire sans accident

Si une circonstance nouvelle constitue une aggravation du risque au sens de l’article L113-4 du Code des assurances, l’assureur peut choisir entre deux réponses :

Proposer une nouvelle prime
Il peut vous proposer un nouveau montant tenant compte du risque aggravé. Vous disposez de 30 jours à compter de cette proposition pour y répondre. Le plafond de 150 % lié à un accident responsable sous alcoolémie ne s’applique pas à cette proposition ; vérifiez toutefois si une majoration réglementée distincte est applicable à votre situation.

Résilier le contrat
S’il résilie directement, la résiliation ne peut prendre effet que 10 jours après sa notification. S’il vous a d’abord proposé une nouvelle prime et que vous la refusez ou ne répondez pas dans les 30 jours, il peut résilier au terme de ce délai, à condition d’avoir annoncé cette possibilité en caractères apparents dans sa proposition.

Pour le détail de la procédure, consultez notre article sur la résiliation pour aggravation du risque.

Fichier AGIRA : une durée différente ici

Si votre assureur résilie votre contrat à la suite d’un contrôle d’alcoolémie sans accident, les informations relatives à cette résiliation sont en principe conservées pendant deux ans dans le fichier des résiliations automobile AGIRA. La durée de cinq ans concerne les résiliations intervenant après un sinistre, ce qui n’est pas le cas dans la situation décrite ici.

Pour comprendre le fonctionnement de ce fichier, les informations qu’il contient et les autres durées de conservation, consultez notre article sur le fichier AGIRA.

Comment bien gérer cette déclaration

Trois réflexes permettent d’éviter les mauvaises surprises après un contrôle d’alcoolémie sans accident :

Vérifier ce qui doit être déclaré
Si un fait nouveau aggrave le risque et rend inexactes ou caduques vos réponses à l’assureur, l’article L113-2 du Code des assurances prévoit une déclaration dans les 15 jours suivant le moment où vous en avez connaissance, sans attendre l’échéance du contrat.

Examiner la nouvelle prime
Si l’assureur propose un nouveau tarif pour aggravation du risque, demandez le détail du montant et comparez les garanties. La majoration de 150 % liée à un accident responsable sous alcoolémie ne s’applique pas à un contrôle sans accident, mais une suspension ou une annulation du permis peut relever d’une autre majoration prévue par l’article A121-1-2 du Code des assurances.

Comparer avant de répondre
Vous disposez de 30 jours à compter de la proposition de nouvelle prime pour y donner suite. En cas de refus ou d’absence de réponse, l’assureur peut résilier le contrat au terme de ce délai, s’il vous a clairement averti de cette possibilité, conformément à l’article L113-4 du Code des assurances.

Une déclaration bien gérée reste assurable

Si votre assureur vous a proposé une nouvelle prime après un contrôle d’alcoolémie, vous pouvez comparer cette offre avant de répondre. Décrivez votre situation à Lilas Assurance pour demander un devis et vérifier quelles garanties et conditions peuvent vous être proposées.

Appeler le 01 75 43 33 43

Questions fréquentes

Dois-je déclarer un contrôle d'alcoolémie positif sans accident ?

La majoration de 150 % s'applique-t-elle sans accident ?

Puis-je refuser la nouvelle prime proposée ?

Combien de temps mes informations restent-elles dans le fichier AGIRA dans ce cas ?

  • alcoolémie permis probatoire seuil : 0,2 g/l et sanctions
    Alcoolémie

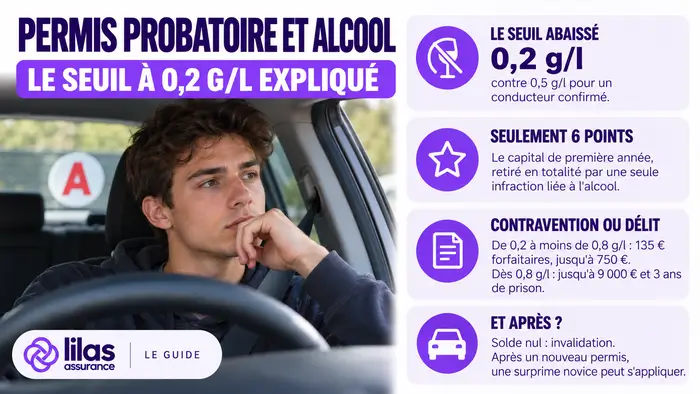
    Permis probatoire et 0,2 g/l : le seuil que personne ne connaît

    Alcoolémie permis probatoire seuil : 0,2 g/l, pas 0,5. Avec seulement 6 points de capital en première année, une seule…

  • démarches après annulation de permis : dossier et papiers d'identité
    Permis de conduire

    Annulation de permis : les 4 démarches dans l’ordre

    Annulation de permis ne veut pas dire tout recommencer de zéro. Quatre démarches, dans le bon ordre, pour revenir sur…

  • assurer un véhicule immobilisé : obligation et sanctions
    Résiliation

    Votre véhicule immobilisé doit-il rester assuré ?

    Assurer un véhicule immobilisé reste obligatoire, la loi n'exempte ni le garage privé ni le terrain fermé, sous peine de…

  • contrôle alcoolémie sans accident assurance : déclaration et prime
    Alcoolémie

    Contrôle d’alcoolémie positif sans accident : quelles conséquences sur votre assurance ?

    Contrôle alcoolémie sans accident et assurance : la majoration de 150% liée à un accident responsable ne s’applique pas. Découvrez…

  • assurance moto suspension de permis toutes catégories
    Permis de conduire

    Assurance moto suspension de permis : les bons réflexes

    Une suspension pour l'auto suspend aussi votre moto. Ce que ça change pour votre déclaration, votre CRM et votre contrat…

  • Courrier recommandé pour déclarer une suspension de permis à son assurance
    Permis de conduire

    Faut-il déclarer une suspension de permis à son assurance ?

    Déclarer une suspension de permis à son assureur est obligatoire sous 15 jours. Délai, procédure, sanctions encourues et conséquences sur…

  • majoration prime assurance alcoolémie : calcul et délai
    Alcoolémie

    Majoration de 150 % : quand elle s’applique, quand elle tombe

    Majoration prime assurance alcoolémie : jusqu’à 150% en cas d’accident responsable avec imprégnation alcoolique constatée au moment de l’accident. Calcul,…

  • assurance pendant suspension de permis : conducteur relisant son contrat auto
    Permis de conduire

    Assurance pendant suspension de permis : que devient votre contrat ?

    Votre permis est suspendu, pas votre contrat. Obligation d'assurance maintenue, déclaration sous 15 jours, majoration encadrée : le point complet.

  • éthylotest antidémarrage assurance : coût et effet sur la prime
    Alcoolémie

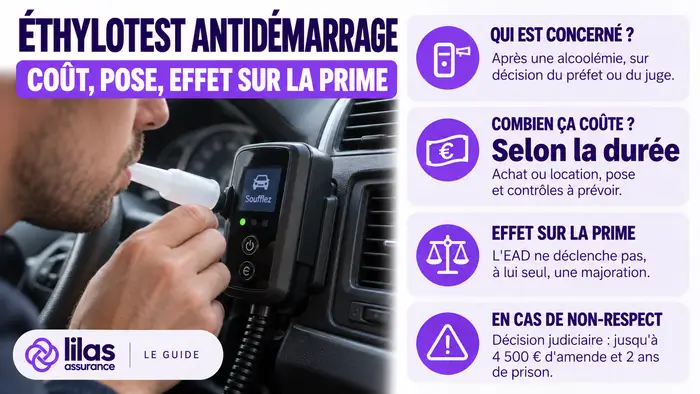
    Éthylotest antidémarrage : coût, pose, effet sur la prime

    Éthylotest antidémarrage assurance : le boîtier n'a aucun effet direct sur votre prime, c'est l'infraction qui compte. Coût réel, sanctions…

courtier assurance

On peut en parler

Nos téléconseillers sont à votre écoute pour réaliser un devis 100% personnalisé et sans engagement !
Souscrivez par téléphone : 01 75 43 33 43 Appel gratuit

du lundi au samedi, de 9h00 à 19h00